
NGƯỜI LAO ĐỘNG ĐƯỢC THƯỞNG BẰNG HIỆN VẬT CÓ PHẢI NỘP THUẾ TNCN KHÔNG?
Trong quan hệ lao động, bên cạnh hình thức thưởng bằng tiền, nhiều doanh nghiệp lựa chọn thưởng cho người lao động bằng hiện vật như điện thoại, máy tính, đồ gia dụng, voucher hoặc các tài sản có giá trị khác. Vậy khi người lao động nhận thưởng bằng hiện vật thì khoản thưởng này có phải tính vào thu nhập chịu thuế thu nhập cá nhân (TNCN) hay không? Giá trị của hiện vật được xác định như thế nào để tính thuế?
Đây là vấn đề doanh nghiệp cần đặc biệt lưu ý khi xây dựng và thực hiện chính sách tiền lương, tiền thưởng, phúc lợi cho người lao động. Bởi trên thực tế, việc người lao động không trực tiếp nhận tiền mặt không đồng nghĩa với việc khoản lợi ích mà họ nhận được đương nhiên được miễn thuế TNCN.
Theo quy định của pháp luật thuế hiện hành, việc xác định nghĩa vụ thuế cần căn cứ vào bản chất của khoản thu nhập, thay vì chỉ căn cứ vào hình thức mà người lao động nhận được. Trường hợp hiện vật được sử dụng để thưởng cho người lao động và có bản chất là khoản thu nhập từ tiền lương, tiền công thì về nguyên tắc khoản lợi ích này vẫn thuộc diện xem xét tính thuế TNCN.
Ảnh từ internet…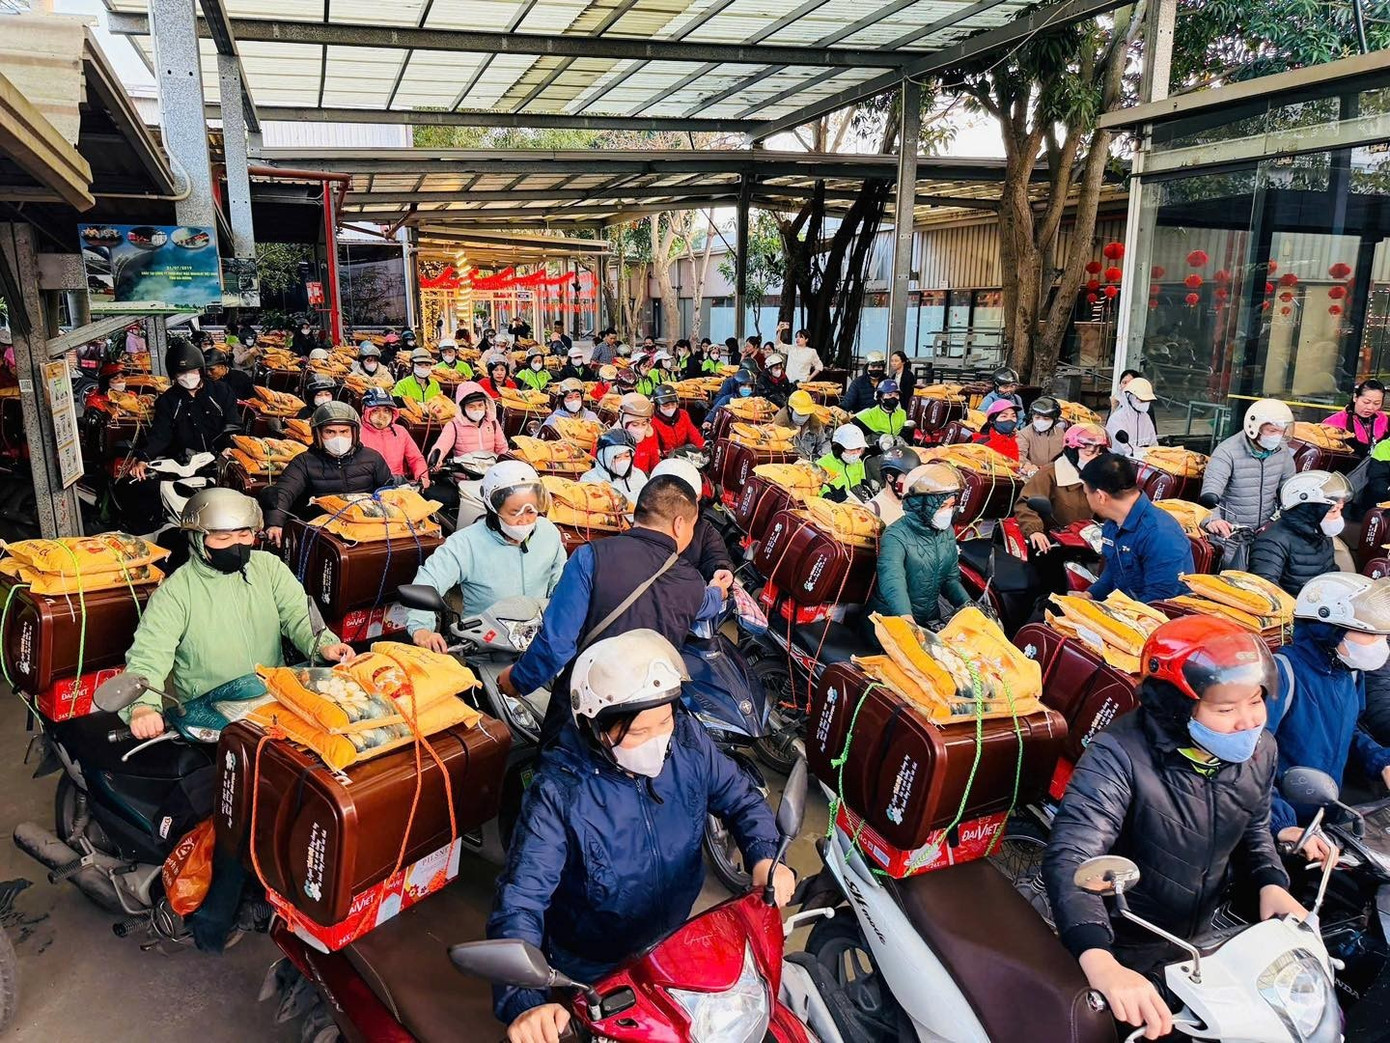
1. Thưởng bằng hiện vật có phải tính thuế TNCN không?
Tiền thưởng là một trong những khoản thu nhập thường xuyên phát sinh trong quan hệ lao động. Doanh nghiệp có thể căn cứ vào kết quả sản xuất, kinh doanh, mức độ hoàn thành công việc, thành tích của người lao động hoặc các tiêu chí khác để quyết định thưởng.
Thông thường, tiền thưởng được chi trả trực tiếp bằng tiền. Tuy nhiên, trên thực tế, doanh nghiệp cũng có thể lựa chọn hình thức thưởng khác, chẳng hạn như tặng điện thoại cho nhân viên có thành tích xuất sắc, thưởng máy tính cho nhân viên đạt chỉ tiêu, tặng đồ gia dụng vào dịp cuối năm hoặc trao các tài sản, sản phẩm có giá trị khác.
Vấn đề đặt ra là những khoản lợi ích này không được trả bằng tiền thì có được xem là thu nhập chịu thuế TNCN hay không.
Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 và điểm i khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, thu nhập từ tiền lương, tiền công của người lao động bao gồm các khoản thưởng bằng tiền hoặc không bằng tiền.
Quy định này có ý nghĩa quan trọng trong việc xác định nghĩa vụ thuế của người lao động. Theo đó, pháp luật không chỉ xem xét khoản tiền mà người lao động thực tế nhận được mà còn tính đến các lợi ích vật chất mà người lao động nhận được từ quan hệ lao động.
Do đó, nếu doanh nghiệp thưởng cho người lao động một chiếc điện thoại, máy tính, tivi, tủ lạnh, máy giặt hoặc một tài sản khác và khoản thưởng này có bản chất là khoản thưởng từ tiền lương, tiền công thì việc nhận thưởng dưới dạng hiện vật không làm mất đi bản chất của khoản thu nhập.
Nói cách khác, thưởng bằng hiện vật về nguyên tắc vẫn thuộc thu nhập chịu thuế TNCN nếu khoản thưởng đó có tính chất tiền lương, tiền công và không thuộc trường hợp được pháp luật quy định loại trừ khỏi thu nhập chịu thuế.
Điều này cũng nhằm bảo đảm sự công bằng trong chính sách thuế. Nếu cùng là khoản thưởng do doanh nghiệp chi trả cho người lao động nhưng chỉ vì một người nhận bằng tiền còn người khác nhận bằng tài sản mà có cách xác định thuế hoàn toàn khác nhau thì có thể dẫn đến sự không thống nhất trong việc thực hiện nghĩa vụ thuế.
2. Vì sao nhận hiện vật vẫn có thể phát sinh thu nhập chịu thuế?
Về bản chất, thuế TNCN được xác định dựa trên thu nhập mà cá nhân thực tế được hưởng, chứ không chỉ dựa trên việc cá nhân có nhận tiền mặt hay không.
Khi một doanh nghiệp trao cho người lao động một tài sản có giá trị như điện thoại hoặc máy tính và người lao động được quyền sở hữu, sử dụng tài sản đó cho mục đích cá nhân thì người lao động đã nhận được một lợi ích kinh tế có thể định lượng được bằng tiền.
Ví dụ, một nhân viên đạt thành tích xuất sắc và được công ty trao tặng một chiếc điện thoại trị giá 25 triệu đồng. Mặc dù người lao động không nhận trực tiếp 25 triệu đồng bằng tiền mặt, nhưng trên thực tế họ đã nhận được một tài sản có giá trị kinh tế tương đương.
Do đó, khi xác định thu nhập chịu thuế, pháp luật đặt ra cơ chế quy đổi thu nhập không bằng tiền thành tiền để làm căn cứ tính thuế.
Đây cũng là lý do doanh nghiệp không nên chỉ căn cứ vào tên gọi “quà tặng”, “phần thưởng”, “hiện vật” hay “phúc lợi” để kết luận rằng khoản chi đó không chịu thuế. Cần xem xét đầy đủ nguồn gốc, mục đích, đối tượng nhận và bản chất của khoản lợi ích.
3. Giá trị hiện vật được tính thuế TNCN như thế nào?
Đối với khoản thu nhập nhận được không bằng tiền, vấn đề quan trọng tiếp theo là xác định giá trị của hiện vật để quy đổi thành thu nhập chịu thuế.
Theo khoản 2 Điều 17 Nghị định 253/2026/NĐ-CP, thu nhập chịu thuế TNCN nhận được không bằng tiền phải được quy đổi ra tiền và tính bằng đồng Việt Nam theo giá trị giao dịch thông thường trên thị trường của sản phẩm, dịch vụ đó hoặc sản phẩm, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
Như vậy, giá trị để tính thuế không phải là một con số được xác định tùy ý mà phải dựa trên giá trị giao dịch thông thường trên thị trường tại thời điểm người lao động phát sinh thu nhập.
Chẳng hạn, doanh nghiệp quyết định thưởng cho một nhân viên một chiếc máy tính xách tay. Tại thời điểm trao thưởng, sản phẩm cùng loại đang có giá giao dịch thông thường trên thị trường là 30 triệu đồng. Nếu khoản thưởng này thuộc thu nhập chịu thuế thì giá trị 30 triệu đồng sẽ được xem xét để quy đổi thành thu nhập bằng tiền phục vụ việc xác định thuế TNCN.
Trường hợp doanh nghiệp mua hiện vật với giá ưu đãi, được chiết khấu hoặc sử dụng sản phẩm do chính doanh nghiệp sản xuất thì việc xác định giá trị vẫn cần căn cứ vào quy định về giá trị giao dịch thông thường trên thị trường, sản phẩm cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
Do đó, đối với những khoản thưởng bằng hiện vật có giá trị lớn, doanh nghiệp nên lưu giữ đầy đủ tài liệu, chứng từ liên quan đến giá trị tài sản để có căn cứ giải trình khi cần thiết.
4. Thời điểm nào được xác định là thời điểm phát sinh thu nhập?
Một điểm doanh nghiệp cũng cần quan tâm là thời điểm xác định giá trị của hiện vật.
Theo quy định, giá trị thu nhập không bằng tiền được xác định theo giá trị giao dịch thông thường trên thị trường tại thời điểm phát sinh thu nhập.
Điều này có nghĩa là không nên lấy một mức giá tùy ý tại một thời điểm khác để làm căn cứ xác định giá trị khoản thưởng. Đặc biệt đối với những tài sản có giá trị biến động theo thời gian, việc xác định đúng thời điểm có ý nghĩa quan trọng trong việc xác định giá trị thu nhập chịu thuế.
Ví dụ, doanh nghiệp quyết định thưởng cho người lao động một thiết bị điện tử vào tháng 9/2026. Giá trị thị trường của sản phẩm tại thời điểm trao thưởng sẽ là căn cứ cần được xem xét để xác định giá trị khoản thu nhập, thay vì lấy giá của sản phẩm tại thời điểm doanh nghiệp mua hàng từ nhiều tháng trước nếu mức giá thị trường đã có sự thay đổi đáng kể.
5. Có phải mọi khoản thưởng hoặc lợi ích người lao động nhận được đều chịu thuế TNCN?
Câu trả lời là không.
Mặc dù thu nhập từ tiền lương, tiền công bao gồm cả các khoản thưởng bằng tiền và không bằng tiền, pháp luật vẫn quy định một số khoản thu nhập không mang tính chất tiền lương, tiền công được loại trừ khi xác định thu nhập chịu thuế TNCN.
Theo khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP, một số khoản tiền thưởng và khoản lợi ích nhất định không tính vào thu nhập chịu thuế nếu đáp ứng điều kiện theo quy định.
Do đó, khi doanh nghiệp chi một khoản tiền hoặc trao một lợi ích cho người lao động, cần xác định bản chất của khoản chi trước khi kết luận khoản đó có phải tính thuế hay không.
6. Những khoản tiền thưởng không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế
Một trong những nhóm đáng chú ý là các khoản tiền thưởng gắn với danh hiệu, giải thưởng hoặc thành tích được pháp luật quy định.
Theo Nghị định 253/2026/NĐ-CP, các khoản tiền thưởng kèm theo danh hiệu được Nhà nước phong tặng; tiền thưởng kèm theo danh hiệu thi đua, hình thức khen thưởng theo pháp luật về thi đua, khen thưởng; tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận; tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận; tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền thuộc nhóm thu nhập không mang tính chất tiền lương, tiền công và không tính vào thu nhập chịu thuế TNCN.
Điểm cần lưu ý ở đây là việc một khoản tiền được gọi là “thưởng” chưa đủ để xác định khoản đó có được miễn tính thuế hay không. Doanh nghiệp và người lao động phải xem xét khoản thưởng đó có thuộc đúng nhóm được pháp luật quy định hay không và có đáp ứng các điều kiện liên quan hay không.
7. Các khoản hỗ trợ, phúc lợi nào có thể không tính vào thu nhập chịu thuế?
Ngoài các khoản tiền thưởng nêu trên, pháp luật còn quy định nhiều khoản hỗ trợ, phúc lợi hoặc lợi ích khác không tính vào thu nhập chịu thuế TNCN nếu đáp ứng đầy đủ điều kiện.
Chẳng hạn, khoản tiền người sử dụng lao động hỗ trợ cho người lao động hoặc thân nhân của người lao động để khám bệnh, chữa bệnh hiểm nghèo có thể không tính vào thu nhập chịu thuế trong phạm vi và mức hỗ trợ được pháp luật quy định.
Tương tự, các khoản tiền liên quan đến việc sử dụng phương tiện đi lại theo chế độ trong cơ quan nhà nước, đơn vị sự nghiệp công lập, tổ chức Đảng, đoàn thể hoặc phương tiện phục vụ đưa đón người lao động từ nơi ở đến nơi làm việc và ngược lại theo quy chế của đơn vị cũng thuộc nhóm được quy định không tính vào thu nhập chịu thuế.
Một số khoản nhận được theo chế độ nhà ở công vụ; các khoản nhận được ngoài tiền lương, tiền công do tham gia, phục vụ hoạt động Đảng, đoàn, Quốc hội hoặc một số hoạt động được pháp luật quy định cũng được loại trừ theo điều kiện tương ứng.
Đối với người lao động nước ngoài làm việc tại Việt Nam hoặc người Việt Nam làm việc ở nước ngoài, pháp luật cũng có quy định riêng đối với một số khoản như tiền vé máy bay về phép mỗi năm một lần và học phí cho con trong những trường hợp đáp ứng điều kiện luật định.
Bên cạnh đó, một số khoản do người sử dụng lao động mua bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm cho người lao động; khoản chi trả thay tiền đào tạo nâng cao trình độ, tay nghề phù hợp với công việc chuyên môn, nghiệp vụ hoặc theo kế hoạch của người sử dụng lao động cũng thuộc các khoản được quy định không tính vào thu nhập chịu thuế trong trường hợp đáp ứng điều kiện.
8. Khoản chi công tác, điều động, luân chuyển có phải tính thuế không?
Trong quá trình làm việc, người lao động có thể phát sinh các khoản chi phí liên quan đến công tác, điều động hoặc luân chuyển.
Theo quy định, các khoản thanh toán mà người sử dụng lao động trả cho nhà cung cấp hoặc trả cho người lao động để phục vụ việc điều động, luân chuyển, đi công tác của người lao động có thể không tính vào thu nhập chịu thuế nếu khoản chi được thực hiện theo quyết định hoặc văn bản điều động, luân chuyển, cử đi công tác, quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động và có hóa đơn, chứng từ theo quy định.
Như vậy, doanh nghiệp cần đặc biệt chú ý đến hồ sơ và chứng từ. Một khoản chi có mục đích phục vụ công việc không đồng nghĩa với việc mặc nhiên được loại khỏi thu nhập chịu thuế nếu không đáp ứng các điều kiện về căn cứ và chứng từ theo quy định.
9. Chi hiếu, hỉ cho người lao động có phải tính thuế TNCN?
Một khoản phúc lợi khá phổ biến tại doanh nghiệp là khoản chi hỗ trợ người lao động hoặc gia đình người lao động khi có việc hiếu, hỉ.
Theo điểm m khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP, khoản tiền người sử dụng lao động chi đám hiếu, hỉ cho bản thân và gia đình người lao động theo quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động của đơn vị trả thu nhập và phù hợp với mức được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp thì thuộc khoản được quy định không tính vào thu nhập chịu thuế TNCN.
Điều này cho thấy việc xây dựng quy chế tài chính, quy chế nội bộ và chính sách phúc lợi rõ ràng có ý nghĩa quan trọng đối với doanh nghiệp. Đây không chỉ là căn cứ quản lý nội bộ mà còn có thể là cơ sở để xác định việc xử lý thuế đối với một số khoản chi cho người lao động.
10. Doanh nghiệp cần lưu ý gì khi thưởng bằng hiện vật?
Đối với doanh nghiệp, thưởng bằng hiện vật là một hình thức khuyến khích người lao động khá phổ biến. Tuy nhiên, doanh nghiệp không nên chỉ quan tâm đến việc mua và trao tài sản mà cần đồng thời xác định nghĩa vụ thuế phát sinh.
Trước hết, doanh nghiệp cần xác định rõ mục đích và bản chất của khoản thưởng. Nếu hiện vật được trao trên cơ sở kết quả công việc, thành tích hoặc chính sách thưởng của doanh nghiệp thì cần xem xét khoản lợi ích này có phải là thu nhập từ tiền lương, tiền công hay không.
Tiếp theo, doanh nghiệp cần xác định giá trị hiện vật theo đúng nguyên tắc quy đổi thu nhập không bằng tiền thành tiền. Đối với tài sản có giá trị lớn, doanh nghiệp nên có căn cứ hợp lý để chứng minh giá trị giao dịch thông thường trên thị trường tại thời điểm phát sinh thu nhập.
Ngoài ra, doanh nghiệp cần xây dựng quy chế thưởng, quy chế tài chính và hồ sơ chi thưởng một cách rõ ràng. Quyết định thưởng, biên bản bàn giao tài sản, hóa đơn mua hàng và các tài liệu xác định giá trị hiện vật có thể là những hồ sơ quan trọng để chứng minh khoản chi và giá trị khoản thu nhập.
11. Người lao động cần lưu ý gì khi nhận thưởng bằng hiện vật?
Đối với người lao động, việc nhận thưởng bằng tài sản có giá trị có thể tạo ra lợi ích trực tiếp nhưng đồng thời cũng có thể làm tăng thu nhập chịu thuế trong kỳ tính thuế.
Do đó, người lao động cần kiểm tra cách doanh nghiệp xác định giá trị của hiện vật và việc khoản thưởng có được đưa vào thu nhập chịu thuế hay không.
Trong trường hợp doanh nghiệp xác định khoản thưởng thuộc thu nhập chịu thuế, giá trị hiện vật sẽ được quy đổi thành tiền theo quy định để xác định thu nhập chịu thuế. Việc người lao động không nhận tiền mặt không làm thay đổi nguyên tắc xác định thu nhập.
Ngược lại, nếu khoản lợi ích thuộc một trong những trường hợp được pháp luật quy định không tính vào thu nhập chịu thuế thì doanh nghiệp cần có căn cứ chứng minh khoản chi đáp ứng đầy đủ điều kiện để áp dụng quy định loại trừ.
